

การควบคุมภายใน · 2025
หัวข้อในหมวดนี้9 หัวข้อ
- การควบคุมภายใน — ความเห็นของคณะกรรมการ1 รายการ
- ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน1 รายการ
- ข้อบกพร่องของระบบการควบคุมภายใน1 รายการ
- ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี2 รายการ
- ความเห็นต่อหัวหน้างานตรวจสอบภายใน2 รายการ
- การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน2 รายการ
- รายการระหว่างกัน1 รายการ
- คู่สัญญาและรายการระหว่างกัน3 รายการ
- นโยบายและแนวโน้มในอนาคต2 รายการ
การควบคุมภายใน — ความเห็นของคณะกรรมการ
สรุปความเห็นของคณะกรรมการเกี่ยวกับการควบคุมภายใน
คณะกรรมการบริษัทตระหนักถึงความสำคัญของระบบควบคุมภายในที่มีประสิทธิภาพ เพื่อให้การดำเนินงานเป็นไปตามเป้าหมาย กฎหมาย และข้อกำหนดที่เกี่ยวข้อง ป้องกันการทุจริตและความเสียหายต่อทรัพย์สิน รวมถึงจัดทำรายงานทางการเงินที่ถูกต้องและเปิดเผยข้อมูลครบถ้วน จึงมอบหมายให้คณะกรรมการตรวจสอบ ซึ่งมีความเป็นอิสระ ทำหน้าที่สอบทานระบบควบคุมภายในของบริษัทและบริษัทย่อยเพื่อให้มั่นใจว่ามีการปฏิบัติตามนโยบายและมีระบบการควบคุมภายในที่เหมาะสมและเพียงพอ เป็นไปตามแนวทางสากล Internal Control-Integrated Framework ของ The Committee of Sponsoring Organizations of the Treadway Commission (COSO)
ในปี 2568 คณะกรรมการตรวจสอบได้สอบทานระบบควบคุมภายในของบริษัทและบริษัทย่อยแล้ว โดยมีความเห็นที่สอดคล้องกับผู้สอบบัญชีว่าไม่พบประเด็นข้อบกพร่องด้านการควบคุมภายในที่เป็นสาระสำคัญ และมีระบบการควบคุมภายในที่เพียงพอและเหมาะสมกับการดำเนินธุรกิจของบริษัทโดยรวม
ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน
ระบบการควบคุมภายในที่บริษัทใช้
| ระบบการควบคุมภายใน | รายละเอียด |
|---|---|
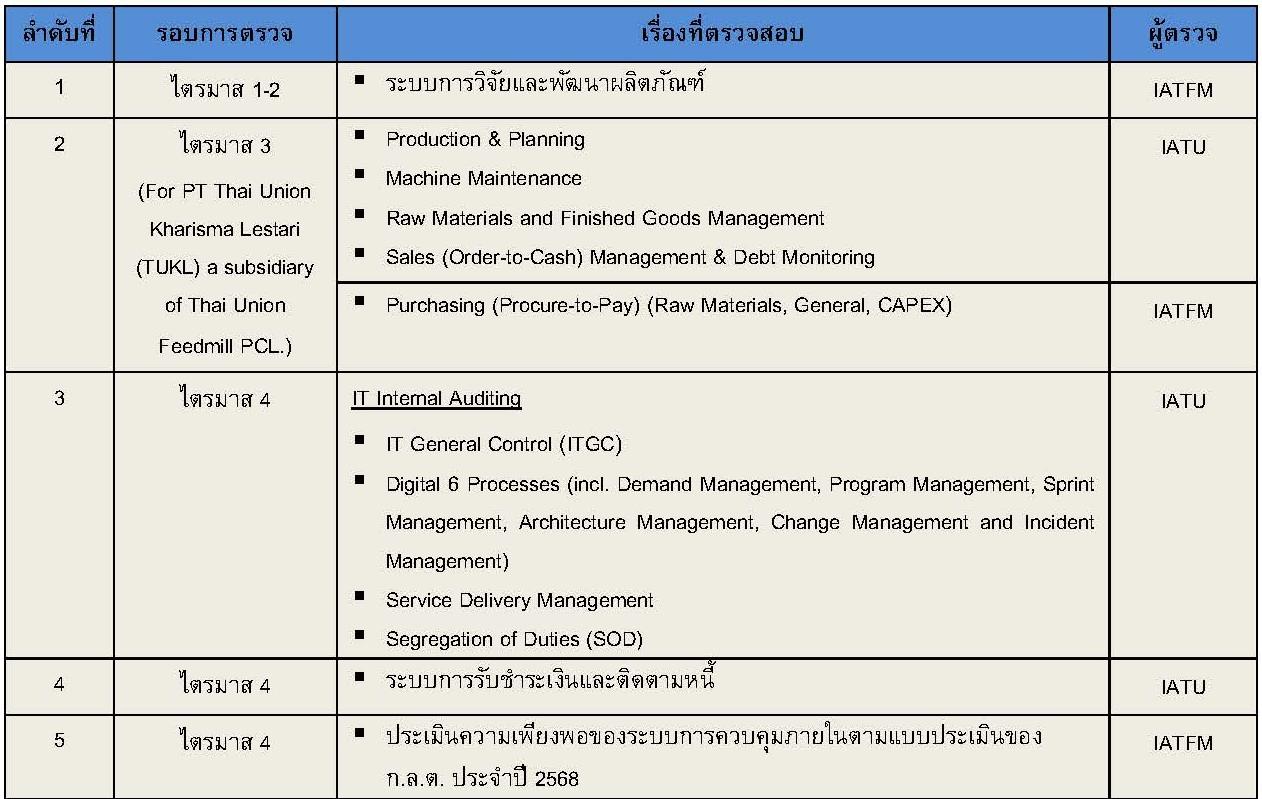
| The Committee of Sponsoring Organizations of the Treadway Commission (COSO) | คณะกรรมการบริษัทให้ความสำคัญกับการกำกับดูแลและการจัดให้มีระบบควบคุมภายในที่มีประสิทธิภาพ โดยในการประชุมคณะกรรมการบริษัท ครั้งที่ 3/2564 ได้พิจารณาประเมินความเพียงพอของระบบควบคุมภายในของบริษัทตามแนวทางที่สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) กำหนด และตามกรอบแนวคิดการควบคุมภายใน (COSO Framework) ซึ่งครอบคลุมองค์ประกอบสำคัญทั้ง 5 ด้าน ได้แก่ สภาพแวดล้อมการควบคุม การประเมินความเสี่ยง มาตรการควบคุม ระบบสารสนเทศและการสื่อสาร และการติดตามผล จากการประเมินดังกล่าว คณะกรรมการบริษัทมีความเห็นว่าระบบควบคุมภายในของบริษัทมีความครบถ้วน เพียงพอ และเหมาะสมกับขนาดและลักษณะการดำเนินธุรกิจ รวมถึงสภาวการณ์ในปัจจุบัน อีกทั้งมีมาตรการที่เหมาะสมในการป้องกันความขัดแย้งทางผลประโยชน์ นอกจากนี้ ฝ่ายตรวจสอบภายในได้ดำเนินการประเมินประสิทธิผลของระบบควบคุมภายในอย่างสม่ำเสมอเป็นประจำทุกปีตั้งแต่ปี 2564 เป็นต้นมา โดยผลการประเมินในปี 2568 พบว่าระบบควบคุมภายในของบริษัทยังคงอยู่ในเกณฑ์ดี และผลการประเมินดังกล่าวจะถูกรายงานต่อคณะกรรมการตรวจสอบและคณะกรรมการบริษัทในไตรมาสที่ 1 ปี 2569 การตรวจสอบภายในของบริษัท บริษัทได้จัดทำแผนการตรวจสอบภายในปี 2568 ซึ่งได้รับอนุมัติจากคณะกรรมการตรวจสอบ เพื่อให้มั่นใจว่าระบบการบริหารความเสี่ยงและการควบคุมภายในมีความเพียงพอและมีประสิทธิผล รวมถึงการปฏิบัติตามกฎระเบียบและกฎหมายที่เกี่ยวข้องอย่างครบถ้วน โดยแผนการตรวจสอบใช้แนวทาง Risk-based Approach ครอบคลุมระบบงานที่มีความสำคัญและมีความเสี่ยงสูงเป็นลำดับแรก บริษัทมอบหมายให้ IATU ตรวจสอบและประเมินระบบควบคุมภายในร่วมกับฝ่ายตรวจสอบภายในของบริษัท (IATFM) ซึ่งมีนายธัญเทพ ทิวากรสกุล เป็นหัวหน้างานตรวจสอบภายใน ทั้งนี้ การตรวจสอบภายในปี 2568 สรุปได้ดังนี้ IATU และ IATFM ได้จัดทำรายงานการตรวจสอบ ประชุมหารือกับฝ่ายบริหารและผู้รับการตรวจสอบ และรายงานต่อคณะกรรมการตรวจสอบอย่างสม่ำเสมอ บริษัทได้ดำเนินการแก้ไขประเด็นที่ตรวจพบครบถ้วนตามการติดตามของ IATU และ IATFM และรายงานผลต่อคณะกรรมการตรวจสอบเรียบร้อยแล้ว ทั้งนี้ ฝ่ายตรวจสอบภายในจะจัดทำแผนการตรวจสอบประจำปีถัดไปในเดือนธันวาคมของทุกปี |
ข้อบกพร่องของระบบการควบคุมภายใน
จำนวนข้อบกพร่อง
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| จำนวนข้อบกพร่องเกี่ยวกับระบบควบคุมภายในรวม (กรณี) | 0 | 0 | 0 |
ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี
คณะกรรมการตรวจสอบมีความเห็นต่างจากคณะกรรมการบริษัท
ไม่มี
ผู้สอบบัญชีมีข้อสังเกตต่อระบบการควบคุมภายใน
ไม่มี
ความเห็นต่อหัวหน้างานตรวจสอบภายใน
หัวหน้างานตรวจสอบภายใน
3159
ความเห็นของคณะกรรมการตรวจสอบต่อหัวหน้างานตรวจสอบภายใน
คณะกรรมการตรวจสอบได้พิจารณาคุณสมบัติของหัวหน้างานตรวจสอบภายในจากประวัติการศึกษาและประสบการณ์การทำงาน โดยในการประชุมคณะกรรมการตรวจสอบ ครั้งที่ 1/2565 เมื่อวันที่ 16 กุมภาพันธ์ 2565 มีมติแต่งตั้งนายธัญเทพ ทิวากรสกุล ให้ดำรงตำแหน่งหัวหน้างานตรวจสอบภายใน ทั้งนี้ คณะกรรมการตรวจสอบมีความเห็นว่าเป็นผู้มีคุณสมบัติเหมาะสม มีความรู้ ความสามารถ และความเชี่ยวชาญด้านการตรวจสอบภายในเพียงพอในการปฏิบัติหน้าที่
การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน
ต้องได้รับอนุมัติจากคณะกรรมการตรวจสอบ
มี
รายละเอียด
คณะกรรมการบริษัทกำหนดให้คณะกรรมการตรวจสอบมีอำนาจและหน้าที่ในการแต่งตั้ง โยกย้าย และถอดถอนหัวหน้าหน่วยงานตรวจสอบภายใน ตามที่กำหนดไว้ในกฎบัตรคณะกรรมการตรวจสอบ ทั้งนี้ การแต่งตั้ง โยกย้าย หรือถอดถอนดังกล่าวต้องได้รับความเห็นชอบจากประธานเจ้าหน้าที่บริหาร โดยพิจารณาจากผลการประเมินผลการปฏิบัติงานและความเห็นของคณะกรรมการตรวจสอบเป็นสำคัญ
รายการระหว่างกัน
มีรายการระหว่างกัน
มี
คู่สัญญาและรายการระหว่างกัน
หน่วยเงิน
1000000
บุคคลหรือนิติบุคคลที่อาจมีความขัดแย้ง
| ชื่อ | ประเภท | ประเภทธุรกิจ | ลักษณะความสัมพันธ์ | ข้อมูล ณ วันที่ (YYYY-MM-DD) | ||
|---|---|---|---|---|---|---|
| บริษัท ไทยยูเนี่ยน กรุ๊ป จำกัด (มหาชน) (TU) | นิติบุคคล | ผลิตและส่งออกอาหารสำเร็จรูปแช่แข็งและบรรจุกระป๋อง |
| 2025-12-31T00:00 | ||
| บริษัท ไทยรวมสินพัฒนาอุตสาหกรรม จำกัด (TUM) | นิติบุคคล | ผลิตและส่งออกปลาทูน่าบรรจุกระป๋องและอาหารสัตว์เลี้ยงบรรจุกระป๋อง |
| 2025-12-31T00:00 | ||
| บริษัท โอคินอสฟู้ด จำกัด (OKF) | นิติบุคคล | ผลิตและส่งออกอาหารสำเร็จรูปแช่แข็งและบรรจุกระป๋อง |
| 2025-12-31T00:00 | ||
| บริษัท แพ็คฟู้ด จำกัด (มหาชน) (PAK) | นิติบุคคล | ผลิตและส่งออกอาหารสำเร็จรูปแช่แข็งและบรรจุกระป๋อง |
| 2025-12-31T00:00 | ||
| บริษัท ไทยยูเนี่ยน ซีฟู้ด จำกัด (TUS) | นิติบุคคล | ผลิตและส่งออกอาหารสำเร็จรูปแช่แข็งและบรรจุกระป๋อง |
| 2025-12-31T00:00 | ||
| บริษัท ทีเอ็มเอซี จำกัด (TMAC) | นิติบุคคล | ถือหุ้นในบริษัทย่อยที่ประกอบธุรกิจฟาร์มเพาะพันธุ์และเพาะเลี้ยงกุ้ง |
| 2025-12-31T00:00 | ||
| บริษัท ทีเอ็มเค ฟาร์ม จำกัด (TMK) | นิติบุคคล | ฟาร์มเพาะพันธุ์และเพาะเลี้ยงกุ้ง |
| 2025-12-31T00:00 | ||
| บริษัท ทีซีเอ็ม ฟิชเชอรี่ จำกัด (TCM) | นิติบุคคล | ฟาร์มเพาะพันธุ์และเพาะเลี้ยงกุ้ง |
| 2025-12-31T00:00 | ||
| บริษัทไทยยูเนี่ยนออนไลน์ช็อป จำกัด (TUO) | นิติบุคคล | ออนไลน์ช็อป | มีผู้ถือหุ้นร่วมกัน คือ TU ซึ่งถือหุ้นทางตรงในบริษัทในสัดส่วนร้อยละ 51.0 ของทุนจดทะเบียนชำระแล้ว ถือหุ้นทางตรงใน TUO ในสัดส่วนร้อยละ 100.0 ของทุนจดทะเบียนชำระแล้ว มีกรรมการร่วมกัน 2 ท่าน คือ นายฤทธิรงค์ และนายพีระศักดิ์ | 2025-12-31T00:00 | ||
| บริษัทไทยยูเนี่ยน ไลน์ไซเอนซ์ จำกัด (TUL) | นิติบุคคล | จำหน่ายสินค้า (วิตามิน) |
| 2025-12-31T00:00 | ||
| บริษัท ธรรมชาติ ซีฟู้ด รีเทล จำกัด (TSR) | นิติบุคคล | ค้าปลีก |
| 2025-12-31T00:00 | ||
| PT Thai Union Kharisma Lestari (TUKL) | นิติบุคคล | ผลิตและจำหน่ายอาหารสัตว์น้ำในประเทศอินโดนีเซีย | บริษัทย่อยของบริษัท โดยถือหุ้นทางตรงในบริษัทในสัดส่วนร้อยละ 65.0 ของทุนจดทะเบียนชำระแล้ว | 2025-12-31T00:00 | ||
| AMG-Thaiunion Feedmill Pvt ltd (AMG-TFM) | นิติบุคคล | ผลิตและจำหน่ายอาหารสัตว์น้ำในประเทศปากีสถาน | บริษัทย่อยของบริษัท โดยถือหุ้นทางตรงในบริษัทในสัดส่วนร้อยละ 51.0 ของทุนจดทะเบียนชำระแล้ว และได้จำหน่ายเงินลงทุนทั้งหมดเมื่อวันที่ 29 ธันวาคม 2568 | 2025-12-31T00:00 | ||
| Avanti Feeds Limited (AVANTI) | นิติบุคคล | ผลิตและจำหน่ายอาหารสัตว์น้ำในประเทศอินเดีย |
| 2025-12-31T00:00 | ||
| บริษัท ที.ซี. ยูเนียน อโกรเทค จำกัด (TC Union) | นิติบุคคล | ผลิตปลาป่นสำหรับใช้เป็นอาหารสัตว์ |
| 2025-12-31T00:00 | ||
| บริษัท เอเซีย-แปซิฟิค ริสค์ คอนซัลแท้นส์ (ประเทศไทย) จำกัด (APRC) | นิติบุคคล | นายหน้าประกันวินาศภัย | นายชวน ตั้งจันศิริ กรรมการของ TU ซึ่งถือหุ้นทางตรงในบริษัทในสัดส่วนร้อยละ 51.0 ของทุนจดทะเบียนชำระแล้ว เป็นกรรมการใน APRC และถือหุ้นใน APRC ในสัดส่วนร้อยละ 9.0 ของทุนจดทะเบียนชำระแล้ว | 2025-12-31T00:00 | ||
| บริษัท ไทยยูเนี่ยน ไฮเทค เพิร์ล คัลทิเวชั่น จำกัด (THPC) | นิติบุคคล | เลี้ยงหอยมุกและปลา |
| 2025-12-31T00:00 | ||
| บริษัท ไวยไทย จำกัด (WAITHAI) | นิติบุคคล | บริการหัวลากตู้สินค้า |
| 2025-12-31T00:00 | ||
| บริษัท ฟู้ด แอนด์ เบฟเวอเรจ ยูไนเต็ด จำกัด | นิติบุคคล | ผลิตและจัดจำหน่ายอาหารและเครื่องดื่มเพื่อสุขภาพ |
| 2025-12-31T00:00 | ||
| บริษัท ไอ-เทล คอร์ปอเรชั่น จำกัด (มหาชน) (ITC) | นิติบุคคล | รับจ้างผลิตและจัดจำหน่ายอาหารสัตว์เลี้ยง |
| 2025-12-31T00:00 | ||
รายการระหว่างกันตามคู่สัญญา
| รายการ |
|---|
| 86.33 · Necessity: รายการธุรกิจและการสนับสนุนธุรกิจปกติ รวมถึงรายการเกี่ยวกับทรัพย์สินและบริการ และรายการเช่าอสังหาริมทรัพย์ โดยมีเงื่อนไขการค้าทั่วไป · Description: การซื้อขายวัตถุดิบ ค่าใช้จ่ายในการบริหารจัดการ รวมถึงค่าสาธารณูปโภค ค่าเช่าที่ดิน และรายการอื่น ๆ จาก TFM และ TUKL · As of yesteryear: 50.08 · Nature of transaction: ต้นทุนวัตถุดิบ ค่าใช้จ่ายในการบริหารและดำเนินงาน · Audit committee opinion: คณะกรรมการบริษัทได้อนุมัติในหลักการโดยกำหนดกรอบให้ฝ่ายจัดการดำเนินการได้ เนื่องจากรายการดังกล่าว เป็นรายการสนับสนุนธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป ทั้งนี้ คณะกรรมการตรวจสอบได้มอบหมายให้ฝ่ายตรวจสอบภายในสอบทานการเข้าทำรายการที่เกี่ยวโยงกัน และรายงานต่อคณะกรรมการตรวจสอบ โดยผลจากการสอบทานรายการที่เกี่ยวโยง ที่เป็นธุรกิจปกติ หรือสนันสนุนธุรกิจปกติ เป็นไปตามปกติทางธุรกิจของบริษัท และไม่มีรายการที่ผิดปกติแต่อย่างใด · As of year before yesteryear: 48.39 |
| 1.83 · Necessity: เป็นรายการสนับสนุนธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: ค่าบริหารจัดการส่งออก · As of yesteryear: 1.45 · Nature of transaction: ต้นทุนในการจัดจำหน่ายและค่าใช้จ่ายในการบริหาร · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 1.39 |
| 15.98 · Necessity: เป็นรายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: การซื้อขายวัตถุดิบ · As of yesteryear: 14.22 · Nature of transaction: ต้นทุนวัตถุดิบ · Audit committee opinion: คณะกรรมการบริษัทได้อนุมัติในหลักการโดยกำหนดกรอบให้ฝ่ายจัดการดำเนินการได้ เนื่องจากรายการดังกล่าว เป็นรายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป ทั้งนี้ คณะกรรมการตรวจสอบได้มอบหมายให้ฝ่ายตรวจสอบภายในสอบทานการเข้าทำรายการที่เกี่ยวโยงกัน และรายงานต่อคณะกรรมการตรวจสอบ โดยผลจากการสอบทานรายการที่เกี่ยวโยง ที่เป็นธุรกิจปกติ หรือสนันสนุนธุรกิจปกติ เป็นไปตามปกติทางธุรกิจของบริษัท และไม่มีรายการที่ผิดปกติแต่อย่างใด · As of year before yesteryear: 15.03 |
| 0.21 · Necessity: รายการเช่าอสังหาริมทรัพย์ โดยมีเงื่อนไขการค้าทั่วไป · Description: ค่าเช่าสำนักงาน · As of yesteryear: 0.04 · Nature of transaction: ต้นทุนการดำเนินการ · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกันเนื่องจากเป็นรายการขนาดเล็ก โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 0.0 |
| 8.54 · Necessity: รายการธุรกิจปกติ โดนมีเงื่อนไขการค้าทั่วไป · Description: การซื้อขายวัตถุดิบ · As of yesteryear: 8.3 · Nature of transaction: ต้นทุนวัตถุดิบ · Audit committee opinion: คณะกรรมการบริษัทได้อนุมัติในหลักการโดยกำหนดกรอบให้ฝ่ายจัดการดำเนินการได้ เนื่องจากรายการดังกล่าว เป็นรายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป ทั้งนี้ คณะกรรมการตรวจสอบได้มอบหมายให้ฝ่ายตรวจสอบภายในสอบทานการเข้าทำรายการที่เกี่ยวโยงกัน และรายงานต่อคณะกรรมการตรวจสอบ โดยผลจากการสอบทานรายการที่เกี่ยวโยง ที่เป็นธุรกิจปกติ หรือสนันสนุนธุรกิจปกติ เป็นไปตามปกติทางธุรกิจของบริษัท และไม่มีรายการที่ผิดปกติแต่อย่างใด · As of year before yesteryear: 9.73 |
| 0.12 · Necessity: รายการธุรกิจปกติ และรายการเกี่ยวกับทรัพย์สินและบริการ โดยมีเงื่อนไขการค้าทั่วไป · Description: การขายสินค้า และค่าเช่าสำนักงาน · As of yesteryear: 0.47 · Nature of transaction: รายได้จากการขาย และต้นทุนการดำเนินการ · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 0.25 |
| 36.8 · Necessity: รายการธุรกิจปกติ และรายการเกี่ยวกับทรัพย์สินและบริการ โดยมีเงื่อนไขการค้าทั่วไป · Description: การขายสินค้า และค่าอุปกรณ์ · As of yesteryear: 31.32 · Nature of transaction: รายได้จากการขาย และต้นทุนการดำเนินการ · Audit committee opinion: คณะกรรมการบริษัทได้อนุมัติในหลักการโดยกำหนดกรอบให้ฝ่ายจัดการดำเนินการได้ เนื่องจากรายการดังกล่าวเป็นรายการธุรกิจปกติ และรายการเกี่ยวกับทรัพย์สินและบริการ โดยมีเงื่อนไขการค้าทั่วไป ทั้งนี้ คณะกรรมการตรวจสอบได้มอบหมายให้ฝ่ายตรวจสอบภายในสอบทานการเข้าทำรายการที่เกี่ยวโยงกัน และรายงานต่อคณะกรรมการตรวจสอบ โดยผลจากการสอบทานรายการที่เกี่ยวโยง ที่เป็นธุรกิจปกติ หรือสนันสนุนธุรกิจปกติ เป็นไปตามปกติทางธุรกิจของบริษัท และไม่มีรายการที่ผิดปกติแต่อย่างใด · As of year before yesteryear: 19.37 |
| 27.34 · Necessity: รายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: การขายสินค้า · As of yesteryear: 22.21 · Nature of transaction: รายได้จากการขาย · Audit committee opinion: คณะกรรมการบริษัทได้อนุมัติในหลักการโดยกำหนดกรอบให้ฝ่ายจัดการดำเนินการได้ เนื่องจากรายการดังกล่าวเป็นรายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป ทั้งนี้ คณะกรรมการตรวจสอบได้มอบหมายให้ฝ่ายตรวจสอบภายในสอบทานการเข้าทำรายการที่เกี่ยวโยงกัน และรายงานต่อคณะกรรมการตรวจสอบ โดยผลจากการสอบทานรายการที่เกี่ยวโยง ที่เป็นธุรกิจปกติ หรือสนันสนุนธุรกิจปกติ เป็นไปตามปกติทางธุรกิจของบริษัท และไม่มีรายการที่ผิดปกติแต่อย่างใด · As of year before yesteryear: 17.35 |
| 0.01 · Necessity: รายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: การซื้อขายสินค้า · As of yesteryear: 0.01 · Nature of transaction: ต้นทุนการดำเนินการ · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 0.06 |
| 0.01 · Necessity: รายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: ค่าใช้จ่ายในการบริหารอื่นๆ · As of yesteryear: 0.02 · Nature of transaction: ต้นทุนการบริหาร · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 0.06 |
| 0.1 · Necessity: รายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: ค่าใช้จ่ายในการบริหารอื่นๆ · As of yesteryear: 0.01 · Nature of transaction: ต้นทุนการบริหาร · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 0.01 |
| 0.38 · Necessity: รายการธุรกิจและการสนับสนุนธุรกิจปกติ รวมถึงรายการเกี่ยวกับทรัพย์สินและบริการ โดยมีเงื่อนไขการค้าทั่วไป · Description: รายได้จากการขายวัตถุดิบ ธรรมเนียมค้ำประกันเงินกู้ และอะไหล่เครื่องจักร · As of yesteryear: 0.96 · Nature of transaction: รายได้การให้บริการ และรายได้อื่น · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 0.13 |
| 0.01 · Necessity: รายการธุรกิจปกติ และรายการเกี่ยวกับทรัพย์สินและบริการ โดยมีเงื่อนไขการค้าทั่วไป · Description: รายได้จากการขายวัตถุดิบ ค่าสิทธิ และอุปกรณ์ · As of yesteryear: 0.95 · Nature of transaction: รายได้อื่น · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 3.06 |
| 32.31 · Necessity: รายการธุรกิจปกติ และการสนับสนุนธุรกิจ โดยมีเงื่อนไขการค้าทั่วไป · Description: รายได้จากการขายสินค้า และจากค่าสิทธิ · As of yesteryear: 32.42 · Nature of transaction: รายได้จากการขายสินค้า และรายได้อื่น · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 39.05 |
| 223.29 · Necessity: รายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: การซื้อวัตถุดิบ · As of yesteryear: 254.26 · Nature of transaction: ต้นทุนวัตถุดิบ · Audit committee opinion: คณะกรรมการบริษัทได้อนุมัติในหลักการโดยกำหนดกรอบให้ฝ่ายจัดการดำเนินการได้ เนื่องจากรายการดังกล่าว เป็นรายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป ทั้งนี้ คณะกรรมการตรวจสอบได้มอบหมายให้ฝ่ายตรวจสอบภายในสอบทานการเข้าทำรายการที่เกี่ยวโยงกัน และรายงานต่อคณะกรรมการตรวจสอบ โดยผลจากการสอบทานรายการที่เกี่ยวโยง ที่เป็นธุรกิจปกติ หรือสนันสนุนธุรกิจปกติ เป็นไปตามปกติทางธุรกิจของบริษัท และไม่มีรายการที่ผิดปกติแต่อย่างใด · As of year before yesteryear: 302.17 |
| 7.15 · Necessity: รายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: ค่าใช้จ่ายเบี้ยประกันภัย และประกันกลุ่ม · As of yesteryear: 8.16 · Nature of transaction: ค่าใช้จ่ายการดำเนินการ · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 7.9 |
| 0.0 · Necessity: รายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: รายได้จากการขายสินค้า · As of yesteryear: 1.27 · Nature of transaction: รายได้จากการขาย · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 5.32 |
| 1.32 · Necessity: รายการสนับสนุนธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: ค่าบริการหัวลากตู้สินค้า · As of yesteryear: 1.35 · Nature of transaction: ต้นทุนการจัดจำหน่าย · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 0.65 |
| 0.05 · Necessity: รายการสนับสนุนธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: ค่าใช้จ่ายในการบริหารอื่นๆ · As of yesteryear: 0.0 · Nature of transaction: ต้นทุนในการดำเนินการ · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 0.0 |
| 0.0 · Necessity: รายการธุรกิจปกติ โดยมีเงื่อนไขการค้าทั่วไป · Description: ค่าถุงบรรจุภัณฑ์ · As of yesteryear: 0.0 · Nature of transaction: ต้นทุนในการผลิต · Audit committee opinion: คณะกรรมการตรวจสอบได้สอบทานการเข้าทำรายการที่เกี่ยวโยงกัน โดยผลจากการสอบทานรายการที่เกี่ยวโยง เห็นว่าเป็นรายการที่เป็นประโยชน์ต่อการดำเนินธุรกิจของบริษัท ซึ่งเป็นไปตามปกติทางธุรกิจของบริษัท · As of year before yesteryear: 2.03 |
นโยบายและแนวโน้มในอนาคต
นโยบาย มาตรการ และขั้นตอนการอนุมัติ
บริษัทได้กำหนดมาตรการการทำรายการที่เกี่ยวโยงกันของบริษัทและ/หรือบริษัทย่อยกับบุคคลที่เกี่ยวโยงกันตามหลักเกณฑ์ของพระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์ พ.ศ. 2535 (รวมทั้งที่มีการแก้ไขเพิ่มเติม) และหลักเกณฑ์ที่เกี่ยวข้องของคณะกรรมการกำกับตลาดทุน และ/หรือ ก.ล.ต. และ ตลท. โดยคณะกรรมการตรวจสอบจะเป็นผู้ให้ความเห็นเกี่ยวกับความจำเป็นในการเข้าทำรายการและความเหมาะสมทางด้านราคาของรายการนั้น ๆ อย่างยุติธรรม โดยพิจารณาเงื่อนไขต่าง ๆ ให้เป็นไปตามลักษณะการดำเนินการค้าตามราคาตลาดและเป็นไปตามธุรกิจการค้า (Fair and at Arm Length Basis) และมีการเปรียบเทียบราคาตลาด และ/หรือ มีราคาหรือเงื่อนไขของการทำรายการดังกล่าวในระดับเดียวกันกับบุคคลภายนอก
ในกรณีที่เป็นรายการธุรกิจปกติหรือรายการสนับสนุนธุรกิจปกติของบริษัท และเป็นรายการที่อาจเกิดขึ้นต่อเนื่องในอนาคต บริษัทมีนโยบายในการกำหนดกรอบของรายการดังกล่าวซึ่งจะต้องมีข้อตกลงทางการค้าในลักษณะเดียวกับที่วิญญูชนจะพึงกระทำกับคู่สัญญาทั่วไปในสถานการณ์เดียวกัน ด้วยอำนาจต่อรองทางการค้าที่ปราศจากอิทธิพลในการที่ตนมีสถานะเป็นกรรมการ ผู้บริหาร หรือบุคคลที่มีความเกี่ยวข้อง และไม่ก่อให้เกิดการถ่ายเทผลประโยชน์ และ/หรือสามารถแสดงให้เห็นได้ว่าการทำรายการดังกล่าวมีการกำหนดราคาหรือเงื่อนไขที่สมเหตุสมผลหรือเป็นธรรม และหากคณะกรรมการบริษัทมีมติอนุมัติกรอบการทำรายการข้างต้นเป็นหลักการทั่วไป ฝ่ายบริหารของบริษัทย่อมสามารถดำเนินการทำรายการที่มีลักษณะเป็นไปตามกรอบที่กำหนดไว้ไปได้ในทันทีโดยไม่ต้องนำรายการดังกล่าวเสนอขออนุมัติจากคณะกรรมการอีกครั้ง และบริษัทจะจัดทำรายงานสรุปการทำธุรกรรมรายการระหว่างกันหรือรายการที่เกี่ยวโยงกันเพื่อรายงานในที่ประชุมคณะกรรมการตรวจสอบของบริษัท และการประชุมคณะกรรมการบริษัทในทุกไตรมาส เพื่อให้เป็นไปตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ ข้อบังคับ ประกาศ คำสั่ง หรือข้อกำหนดของ ก.ล.ต. คณะกรรมการกำกับตลาดทุน และ ตลท.
หากมีการเข้าทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกันที่เป็นธุรกรรมอื่น บริษัทจะต้องเสนอให้คณะกรรมการตรวจสอบให้ความเห็นเกี่ยวกับความเหมาะสมของราคา รวมถึงความสมเหตุสมผลของรายการนั้น ๆ ในกรณีที่คณะกรรมการตรวจสอบไม่มีความชำนาญในการพิจารณารายการที่เกี่ยวโยงกันที่อาจเกิดขึ้น บริษัทจะจัดให้ผู้เชี่ยวชาญอิสระหรือผู้สอบบัญชีของบริษัทเป็นผู้ให้ความเห็นเกี่ยวกับรายการที่เกี่ยวโยงกันดังกล่าว เพื่อนำไปใช้ประกอบการพิจารณาของคณะกรรมการตรวจสอบ คณะกรรมการบริษัท และ/หรือ ผู้ถือหุ้นของบริษัท (แล้วแต่กรณี) เพื่อให้มั่นใจว่าการเข้าทำรายการดังกล่าวจะไม่เป็นการโยกย้าย หรือถ่ายเทผลประโยชน์ของบริษัท แต่เป็นการทำรายการที่บริษัทได้คำนึงถึงประโยชน์สูงสุดของบริษัทและผู้ถือหุ้นทุกราย ทั้งนี้ การอนุมัติการทำรายการที่เกี่ยวโยงกันนั้น ผู้ที่อาจมีความขัดแย้งทางผลประโยชน์หรือมีส่วนได้เสียในการทำรายการจะไม่มีสิทธิออกเสียงในการอนุมัติการทำรายการที่เกี่ยวโยงกันดังกล่าว นอกจากนี้ บริษัทจะเปิดเผยรายการที่เกี่ยวโยงกันไว้ในหมายเหตุประกอบงบการเงินที่ได้รับการตรวจสอบจากผู้สอบบัญชีของบริษัท และในแบบ 56-1 One Report ของบริษัท
แนวโน้มรายการระหว่างกันในอนาคต
ในอนาคตหากมีการเข้าทำรายการที่เกี่ยวโยงกัน บริษัทจะปฏิบัติให้เป็นไปตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ ข้อบังคับ ประกาศ คำสั่ง หรือข้อกำหนดของคณะกรรมการกำกับตลาดทุน ก.ล.ต. และ ตลท. ทั้งนี้ การเข้าทำรายการดังกล่าวจะต้องไม่เป็นการโยกย้ายหรือถ่ายเทผลประโยชน์ของบริษัท หรือผู้ถือหุ้นของบริษัท แต่ต้องเป็นการทำรายการที่บริษัทได้คำนึงถึงประโยชน์สูงสุดของบริษัทและผู้ถือหุ้นทุกราย
ในกรณีที่เป็นรายการธุรกิจปกติหรือรายการสนับสนุนธุรกิจปกติของบริษัทและบริษัทย่อย และเป็นรายการที่อาจเกิดขึ้นต่อเนื่องในอนาคต บริษัทมีนโยบายในการกำหนดกรอบของรายการดังกล่าวซึ่งจะต้องมีข้อตกลงทางการค้าในลักษณะเดียวกับที่วิญญูชนจะพึงกระทำกับคู่สัญญาทั่วไปในสถานการณ์เดียวกัน ด้วยอำนาจต่อรองทางการค้าที่ปราศจากอิทธิพลในการที่ตนมีสถานะเป็นกรรมการ ผู้บริหาร หรือบุคคลที่มีความเกี่ยวข้อง และไม่ก่อให้เกิดการถ่ายเทผลประโยชน์ และหากคณะกรรมการของบริษัทมีมติอนุมัติกรอบการทำรายการข้างต้นเป็นหลักการทั่วไป ฝ่ายจัดการของบริษัทย่อมสามารถดำเนินการทำรายการที่มีลักษณะเป็นไปตามกรอบที่กำหนดไว้ไปได้ในทันทีโดยไม่ต้องนำรายการดังกล่าวเสนอขออนุมัติจากคณะกรรมการบริษัทอีกครั้ง ทั้งนี้ ให้เป็นไปตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ ข้อบังคับ ประกาศ คำสั่ง หรือข้อกำหนดของคณะกรรมการกำกับตลาดทุน ก.ล.ต. และ ตลท.